Wise planeja enviar um novo pedido de autorização de um banco fiduciário nacional dos EUA sob o Lei GENIUS estrutura depois que os reguladores rejeitaram sua proposta original, marcando um pivô estratégico à medida que a fintech se adapta a um cenário de pagamentos nos EUA em rápida mudança.
A empresa de transferência de dinheiro com sede em Londres disse que o Gabinete do Controlador da Moeda (OCC) dos EUA negou o seu pedido porque já não era compatível com as políticas atualizadas da Reserva Federal que regem o acesso às contas principais do sistema de pagamentos. Apesar do revés, Wise disse que continua comprometido em obter uma carta fiduciária federal e acredita que a nova estrutura regulatória da stablecoin oferece um caminho mais viável a seguir.
O anúncio fez com que as ações da Wise caíssem até 10% nas negociações de Londres na sexta-feira, enquanto os investidores digeriam o atraso nas ambições bancárias da empresa nos EUA.
Wise planeja reenviar solicitação de banco fiduciário nacional sob a estrutura da Lei GENIUS
Por que a inscrição da Wise foi rejeitada
Sábio solicitou originalmente uma licença de banco fiduciário nacional em junho de 2025 para obter acesso direto à infraestrutura de pagamento do Federal Reserve. Tal carta teria permitido à empresa liquidar pagamentos em dólares americanos directamente através da Fed, reduzindo a dependência de bancos intermediários e melhorando a eficiência dos pagamentos.
Contudo, enquanto o pedido estava em análise, a Reserva Federal alterou significativamente a sua abordagem ao acesso ao sistema de pagamentos.
Wise disse que a sua proposta original dependia da obtenção de uma conta mestra da Reserva Federal, mas essa estratégia tornou-se impraticável depois de a Fed ter efectivamente interrompido o acesso a bancos fiduciários não segurados, ao mesmo tempo que desenvolvia um novo quadro para “contas de pagamento”.
“Como resultado, a abordagem em nossa aplicação tornou-se inviável”, disse a empresa.
A decisão do OCC de 21 de julho também fez referência a questões históricas de conformidade contidas no pedido original da Wise, embora a empresa tenha dito que essas preocupações já foram abordadas.
Voltando-se para a Lei GENIUS
Em vez de abandonar seus planos, a Wise pretende apresentar um pedido revisado sob a estrutura estabelecida pela Lei de Orientação e Estabelecimento de Inovação Nacional para Stablecoins dos EUA (GENIUS).
A lei criou o primeiro regime regulatório federal abrangente para stablecoins de pagamento, fornecendo regras mais claras para dólares digitais garantidos por reservas e instituições que buscam operar no setor.
Wise disse que sua infraestrutura de pagamentos já foi projetada para funcionar junto com os sistemas bancários tradicionais e redes de pagamentos baseadas em blockchain, tornando-a bem posicionada para operar sob o novo ambiente regulatório.
A empresa enfatizou que a mudança não representa uma grande mudança para se tornar um negócio de stablecoin. Pelo contrário, reflecte um desejo de permanecer flexível à medida que os pagamentos de activos digitais se tornam cada vez mais integrados no sistema financeiro.
Os analistas da William Blair disseram que não esperam que a estratégia central da Wise mude, observando que a empresa continua focada em reduzir o custo dos pagamentos internacionais, independentemente de as transações, em última análise, viajarem através de infraestrutura bancária convencional ou redes baseadas em blockchain.
O programa de conformidade melhorou
O OCC também destacou preocupações de conformidade que remontam a uma ordem de consentimento multiestadual emitida em 2025 sobre deficiências no programa de gestão de risco de combate à lavagem de dinheiro (AML) da Wise.
Wise disse que seus negócios e operações de conformidade evoluíram significativamente desde que o pedido original foi apresentado, há mais de um ano.
De acordo com a empresa, reforçou os seus controlos AML, aprimorou os sistemas de monitorização interna e melhorou os processos de segurança do cliente em resposta ao feedback regulamentar recebido durante a análise do pedido.
Wise enfatizou que a decisão do OCC foi baseada em grande parte em questões históricas refletidas no pedido original, e não na sua atual estrutura de conformidade.
É importante ressaltar que a rejeição não tem impacto nas operações diárias da Wise. A empresa continuará atendendo clientes dos EUA por meio de suas licenças existentes de transmissão de dinheiro, enquanto prepara seu pedido revisado de banco fiduciário.
Um ambiente regulatório em mudança nos EUA
A decisão de Wise ocorre no momento em que os reguladores bancários dos EUA adotam cada vez mais negócios de ativos digitais regulamentados pelo governo federal, após a introdução da Lei GENIUS.
Nos últimos meses, o OCC aprovou ou aprovou condicionalmente estatutos de bancos fiduciários nacionais para várias empresas com foco em criptografia, incluindo Circle, BitGo, Base de moedasCrypto.com, Laser Digital National Trust Bank e Connectia. Instituições financeiras tradicionais, como Morgan Stanley e Charles Schwab, também começaram a explorar oportunidades bancárias relacionadas a stablecoins.
Enquanto isso, a Circle recebeu recentemente a aprovação oficial do estatuto fiduciário nacional, juntando-se BitGo e Anchorage Digital entre instituições de ativos digitais licenciadas pelo governo federal.
O ambiente regulatório mudou consideravelmente desde que a Wise apresentou pela primeira vez o seu pedido, tornando um pedido revisto mais prático do que tentar reviver a sua proposta original.
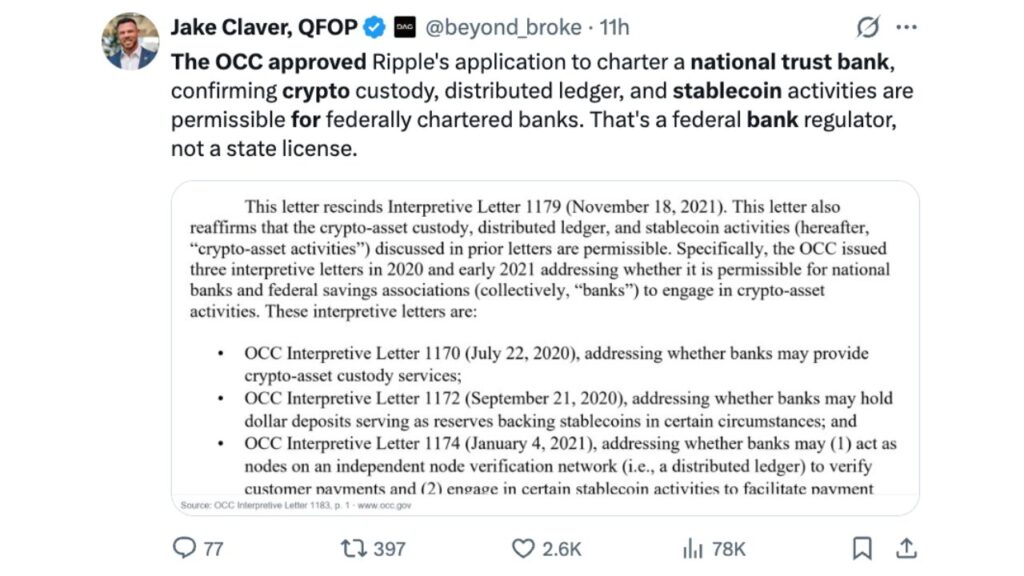
O OCC aprovou o pedido da Ripple para constituir um banco fiduciário nacional
O que isso significa para o sábio
Embora a rejeição represente um revés a curto prazo, os analistas vêem-na principalmente como uma consequência da mudança na regulamentação, e não como uma rejeição do modelo de negócios a longo prazo da Wise.
William Blair observou que o acesso directo aos trilhos de pagamento da Reserva Federal teria fortalecido a infra-estrutura de pagamentos da Wise nos EUA, mas reconheceu que as recentes mudanças políticas da Fed atrasaram efectivamente ambições semelhantes para muitos bancos fiduciários não segurados.
Wise acredita que um novo aplicativo construído em torno da Lei GENIUS refletirá melhor a estrutura regulatória atual, ao mesmo tempo que posicionará a empresa para o crescimento futuro, à medida que os ativos digitais e a infraestrutura financeira tradicional continuam a convergir.
Por enquanto, a fintech continua focada na expansão da sua plataforma de pagamentos internacionais de baixo custo, ao mesmo tempo que procura uma carta que possa eventualmente proporcionar um acesso mais eficiente ao sistema bancário dos EUA.